桂林银行:董事长蹊跷去职,业绩体面也维持不住了

首先是不良率,自从2022年开始就一路上扬。2022年,桂林银行不良率1.59%,创下了2018年以来的最佳水平。
然而好景不长,随后,桂林银行不良率开始持续攀升。2023年, 不良率回升 至1.65%,2024年继续回升至1.74%。今年一季报显示,不良率水平已高达1.79% 。
拨备覆盖率也长期在150%以下的低位徘徊。2022-2024年,桂林银行拨备覆盖率指标分别为143.55%、146.65%、131.76%。
拨贷比也一直在2.5%的监管红线上限以下:2022-2024年,其拨贷比分别为2.28%、2.42%、2.29%。
尤为关键的是,在桂林银行不良贷款率持续攀升的同时,计提的贷款减值准备却在大幅增长。
2022-2024年,桂林银行不良贷款率分别为1.59% 、1.65%、1.74%,但同期计提的贷款减值准备金却持续攀升,分别约为63亿、78亿、84亿。
一方面计提的贷款损失越来越多,另一方面不良贷款率却越来越高,资产质量越来越差,桂林银行陷入了一种恶性循环。
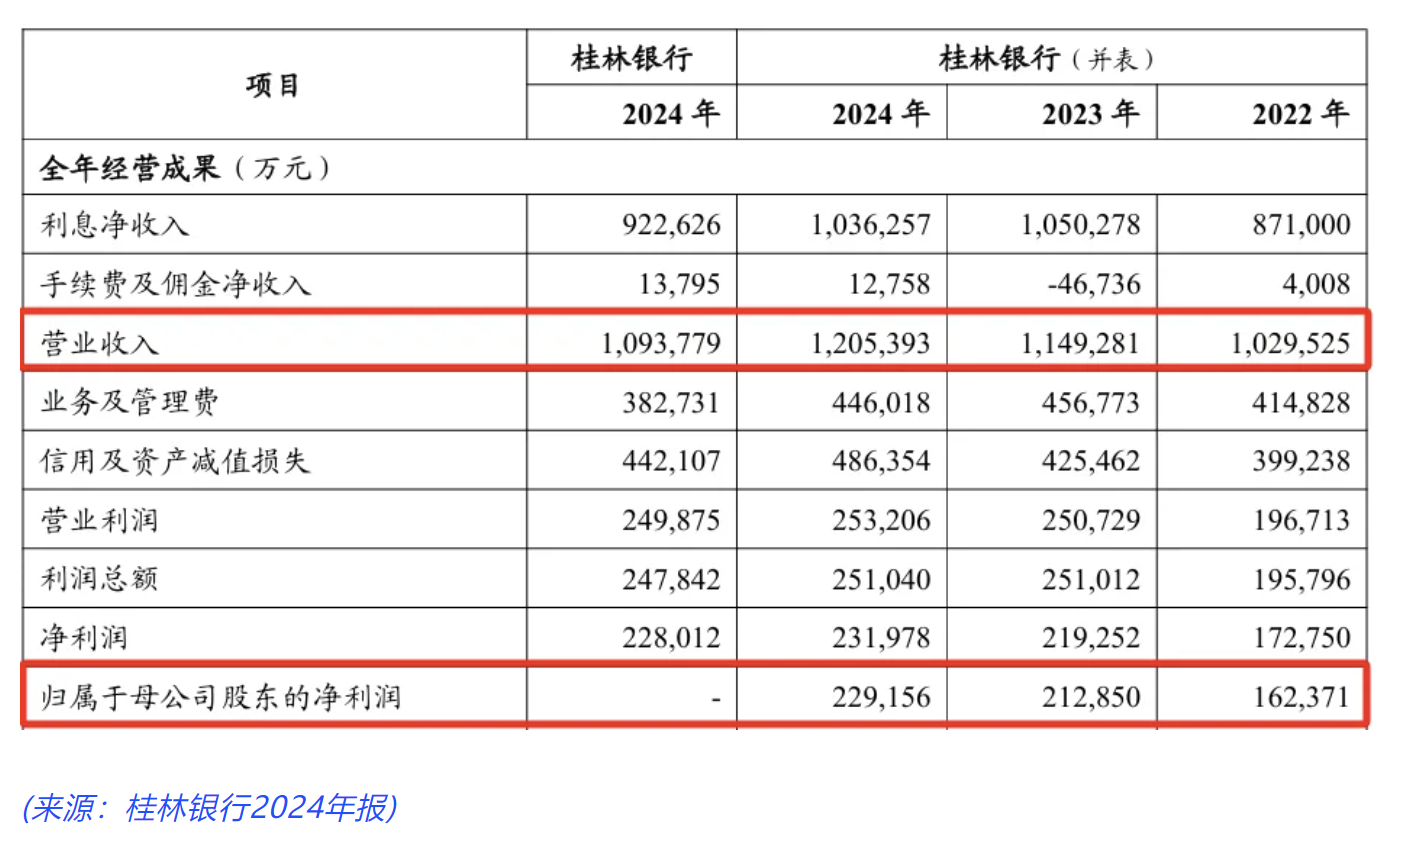
今年一季度,桂林银行业绩突然出现“大变脸”,体面维持不住了。
从合并报表口径看,2025年一季度,桂林银行营业收入仅为31.5亿,同比降幅达11.3%,为20年以来首次下降,且降幅达两位数。
这其中,净手续费收入则同比下降超17.2%,投资端也出现惨败,总投资收益从上年同期盈利超4亿转为亏损0.44亿。
此外,今年一季度,桂林银行归母净利润同比也下降1.3%至1.04亿,这是2021年以来,桂林银行净利润增长再次由正转负。
桂林银行,后续如何?优财一号将持续关注。