飞天茅台调价 哪些酒品牌最受伤?
飞天茅台调价:最受伤的从来不是跟涨者,而是这三类品牌
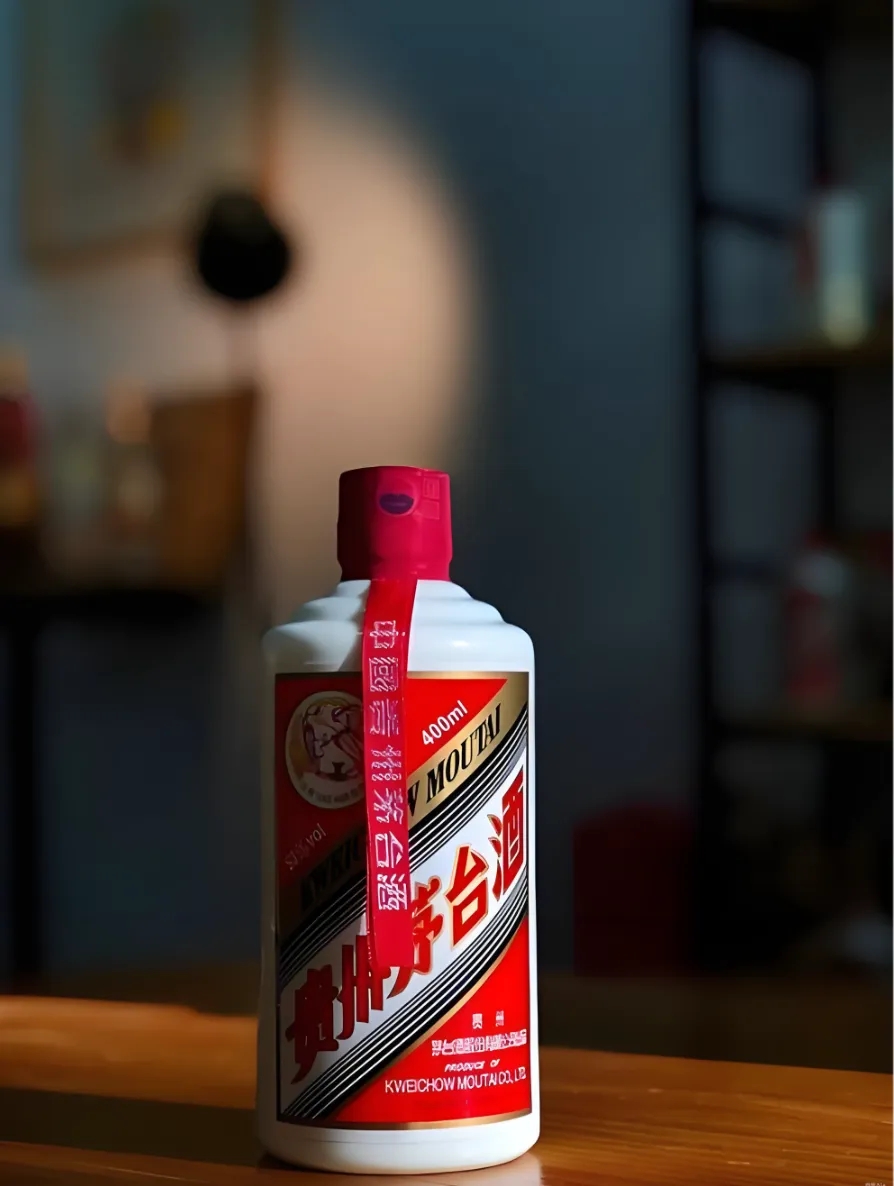
2026 年 3 月 31 日,飞天茅台正式完成价格调整 —— 销售合同价由 1169 元 / 瓶上调至 1269 元 / 瓶(涨幅 8.6%),自营体系零售价终结 8 年坚守,从 1499 元 / 瓶涨至 1539 元 / 瓶(涨幅 2.7%)。
作为白酒行业的绝对定价锚点,茅台这一逆市之举,绝非简单的价格上调,而是重构行业格局的关键信号。在全行业去泡沫、控库存的背景下,看似 “稳坐钓鱼台” 的龙头动作,实则将一批品牌推向了生死攸关的十字路口。谁最受伤?答案藏在价格带分化、渠道重构与价值内卷的三重逻辑里。
一、次高端 1000-1500 元价位带:被 “虹吸” 的夹心层
飞天茅台零售价锚定 1539 元,直接完成了高端白酒价格天花板的上移。这一变动,对 1000-1500 元价位的次高端品牌形成精准 “虹吸”—— 包括剑南春、君品习酒、国台国标等核心产品,正面临前所未有的用户分流与价盘挤压。
一方面,消费力向上迁移。1539 元的飞天茅台,虽较原零售价上涨 40 元,但依托茅台不可撼动的品牌稀缺性与社交价值,仍能吸引部分原本选择次高端的核心消费者转向高端。
毕竟,在商务宴请、礼赠场景中,“多花几百换茅台的绝对认可度”,是多数采购方的优先选择。这种消费迁移,直接导致次高端品牌的核心客群被稀释,终端动销难度加剧。
另一方面,价格带竞争陷入被动。次高端品牌本就依赖 “性价比” 突围,试图以低于茅台数百元的价差抢占市场。但茅台调价后,其价格优势被大幅削弱,若降价则直接击穿利润底线,若不降价则失去价格竞争力。
更致命的是,茅台正通过 “随行就市” 的动态定价机制,逐步压缩渠道套利空间,强化直营掌控力,次高端品牌赖以生存的渠道利润本就薄弱,在茅台的挤压下,进一步陷入 “涨价死、降价死” 的两难境地。
二、重营销轻内核的区域酒企:被 “照见” 的增长泡沫
茅台逆势提价,本质是行业从 “渠道内卷” 向 “价值竞争” 转型的标志。这一趋势,对那些长期依赖 “砸钱营销、忽视品质” 的区域酒企而言,无异于致命一击。
这类酒企普遍存在 “重营销、轻研发” 的畸形结构 —— 将大量资金投入广告投放、展会赞助、经销商返利,却在产品品质打磨、核心工艺升级上投入不足。在行业存量竞争阶段,茅台以龙头之姿明确 “价值优先”,直接撕开了这类酒企的增长泡沫。
过去,它们靠营销话术、区域渠道垄断维持短期增长,消费者因信息不对称选择产品。但随着茅台调价传递出 “高端价值坚挺” 的信号,消费者愈发理性:与其为无品牌积淀的产品买单,不如选择性价比更高的头部产品。
区域酒企的产品同质化问题本就突出,缺乏独特的风味体系和品牌记忆点,在茅台的价值导向下,终端认可度持续下滑,经销商备货意愿下降,库存积压问题愈发严重。更值得警惕的是,这类酒企往往现金流依赖经销商压货,茅台调价引发的行业信心波动,将进一步加剧其资金链压力,甚至引发区域性酒企的批量出清。
三、依赖渠道红利的传统经销商品牌:被 “重构” 的利益格局
茅台此次调价,核心逻辑之一是重构渠道体系 —— 通过上调自营零售价、优化合同价,逐步压缩传统经销商的利润空间,强化直营渠道的主导地位。这一变革,对那些高度依赖经销商体系、缺乏直连消费者能力的品牌而言,伤害最为直接。
传统经销商模式下,这类品牌依赖经销商囤货、分销维持业绩增长,自身缺乏终端掌控力。茅台调价后,经销商进货成本上涨,毛利空间被压缩,必然减少对非核心品牌的进货量,转而聚焦茅台、五粮液等能稳定盈利的产品。
同时,茅台通过 i 茅台等直营渠道,实现价格透明化、消费直连化,进一步挤压了经销商的生存空间,间接影响依赖经销商的品牌渠道布局。
更关键的是,渠道利润的收缩将引发连锁反应:经销商为维持盈利,可能抬高终端售价,导致品牌口碑下滑;或减少营销支持,进一步削弱品牌市场能见度。对于缺乏品牌力、依赖渠道红利的品牌而言,这意味着原本的增长路径被彻底切断,市场份额快速流失,甚至面临渠道体系崩塌的风险。
四、并非普涨局:白酒行业迎来 “价值淘汰赛”
茅台调价,并非引发全行业普涨的信号。业内普遍认为,除茅台、五粮液等具备品牌稀缺性的头部品牌外,多数酒企缺乏跟涨的底气。毕竟,白酒行业已进入 “去泡沫” 周期,消费者对价格的敏感度显著提升,盲目跟涨只会导致产品滞销。
真正的伤害,在于行业分化的加剧 —— 头部品牌凭借价值与产能优势,进一步巩固市场地位;次高端与区域酒企则面临 “要么升级价值、要么被淘汰” 的严峻考验。
对于那些坚守品质、深耕产品、布局年轻化市场的品牌,茅台调价反而能推动行业价盘理性化,为其创造更公平的竞争环境;而对于那些依赖营销炒作、缺乏核心竞争力的品牌,此次调价将成为压垮它们的最后一根稻草。
飞天茅台 1539 元时代的到来,既是高端白酒价值的再确认,也是白酒行业的价值淘汰赛。最受伤的品牌,从来不是那些无法跟涨的弱者,而是那些长期依赖价格套利、忽视品牌内核、依赖渠道红利的 “伪增长” 玩家。
在行业从 “规模扩张” 转向 “价值深耕” 的关键节点,唯有回归品质本质、强化品牌价值、重构渠道能力,才能穿越周期。而那些沉迷于短期红利、拒绝变革的品牌,终将被行业淘汰。